Un informe de CAME reveló importantes diferencias entre los precios que reciben los productores y los que pagan los consumidores. En septiembre, los alimentos se comercializaron, en promedio, a un valor 3,79 veces superior al de origen. La situación plantea nuevos desafíos para las economías regionales y la comercialización de alimentos.
La distancia entre lo que cobra un productor y lo que paga un consumidor continúa siendo uno de los principales desafíos de la cadena alimentaria argentina.
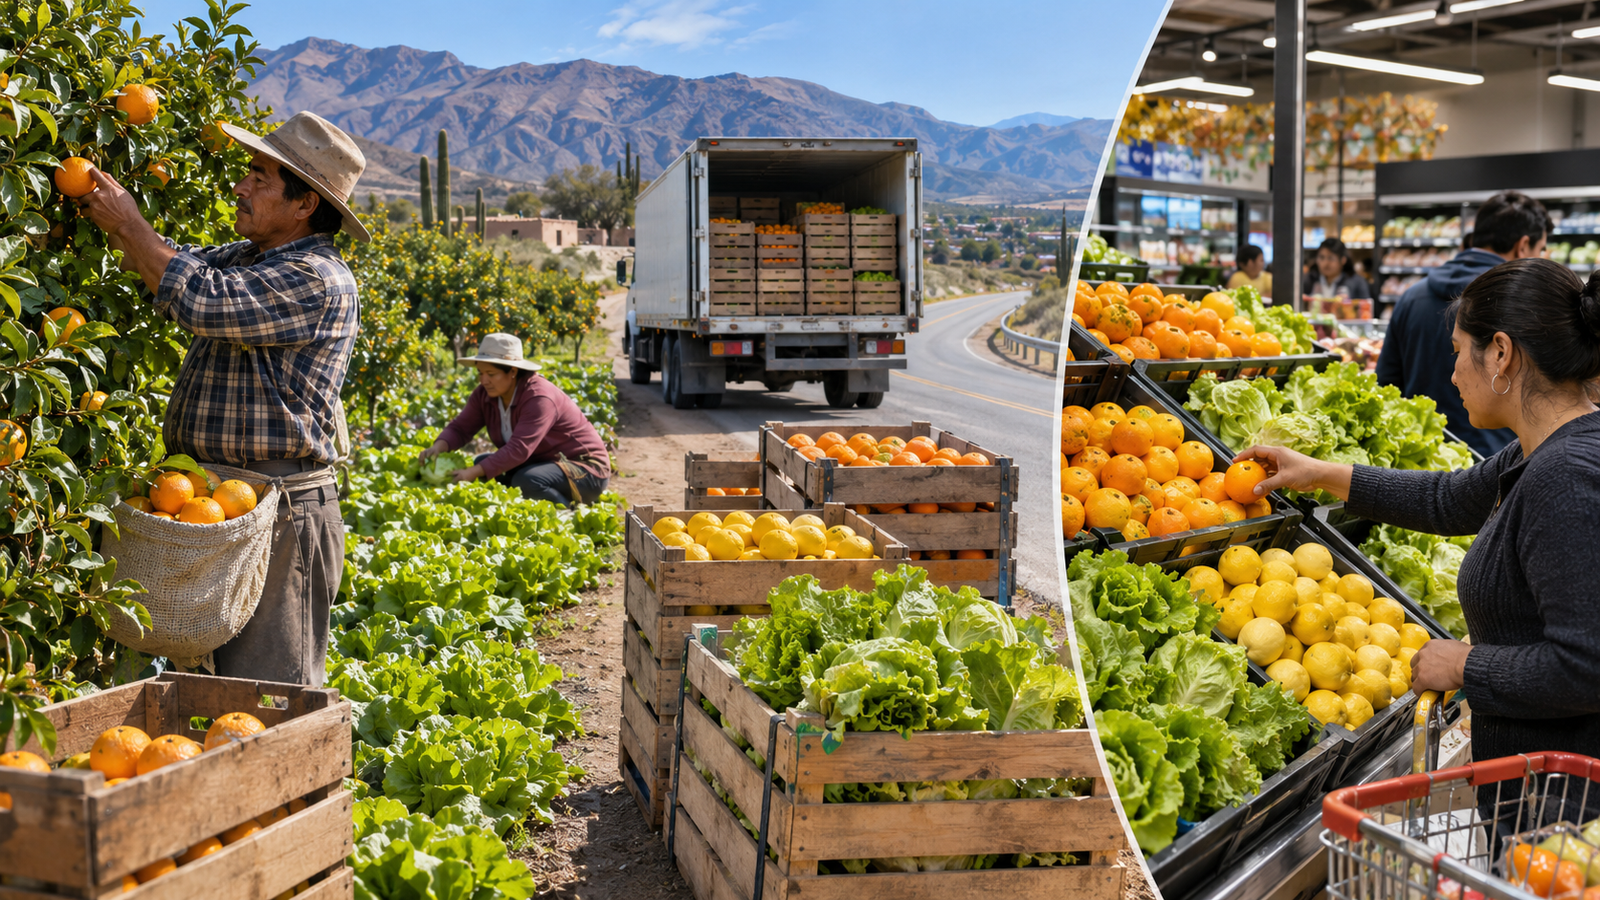
Según el Indicador de Precios en Origen y Destino (IPOD), elaborado por la Confederación Argentina de la Mediana Empresa (CAME), durante septiembre de 2026 los precios de los 24 alimentos relevados se multiplicaron, en promedio, 3,79 veces desde el campo hasta la góndola.
Esto significa que por cada $1 que recibió el productor, el consumidor pagó $3,79 en el punto de venta.
El relevamiento también mostró que la participación del productor en el precio final fue del 27,3%, casi dos puntos porcentuales por encima del mes anterior.
La naranja, el limón y la lechuga, con las mayores diferencias
Entre los productos analizados, la naranja presentó la mayor brecha entre el precio de origen y el valor de venta al consumidor.
En septiembre, su precio se multiplicó 17,1 veces a lo largo de la cadena comercial.
El segundo lugar correspondió al limón, con una diferencia de 10,5 veces, seguido por la lechuga, que llegó a comercializarse a un precio 9,6 veces superior al recibido por el productor.
En contraste, las menores diferencias se observaron en el zapallito, con una brecha de 1,4 veces, y en el pollo y los huevos, ambos con 2,3 veces.
Los resultados reflejan las diferencias existentes entre las cadenas de comercialización de los distintos alimentos, especialmente en productos frescos que requieren transporte, conservación y distribución.
Los productores también registraron importantes aumentos
El informe de CAME también analizó la evolución de los precios que reciben los productores.
Durante septiembre, los valores en origen de la canasta relevada aumentaron 3,7% respecto de agosto.
En la comparación interanual, la suba alcanzó el 43,1%, mientras que el incremento acumulado durante los primeros nueve meses de 2026 fue del 40,2%.
Entre los productos que registraron los mayores aumentos mensuales en origen se destacaron:
- Zapallito: 289,5%.
- Zanahoria: 114,3%.
- Pimiento: 100%.
- Mandarina: 72,7%.
- Limón: 50%.
- Tomate redondo: 41,3%.
En el caso del pimiento, el relevamiento señaló que los problemas en la maduración de las plantas afectaron la oferta disponible y presionaron sobre los precios.
Estas variaciones muestran que la producción primaria también enfrenta cambios importantes en sus precios, vinculados con las condiciones de oferta de cada alimento.
¿Qué impacto tiene en las economías regionales del NOA?
Los resultados adquieren especial importancia para las provincias del Noroeste argentino, donde la agricultura y la producción de alimentos constituyen actividades relevantes para numerosas pequeñas y medianas empresas.
En Catamarca, Salta, Jujuy y Tucumán, productores hortícolas, citrícolas y agroindustriales participan de cadenas comerciales que requieren infraestructura, transporte y acceso a mercados.
La distancia entre los establecimientos productivos y los principales centros de consumo puede representar un desafío adicional para la competitividad.
Los costos logísticos, el almacenamiento, la conservación de mercaderías perecederas y las pérdidas durante la distribución son algunos de los factores que pueden influir en la formación de los precios finales.
Sin embargo, la diferencia entre el precio de origen y el de destino no representa necesariamente una ganancia para los intermediarios o comerciantes, ya que en ese recorrido intervienen distintos costos y servicios.
El desafío de mejorar los canales de comercialización
Para las empresas y productores regionales, reducir costos y mejorar las condiciones de comercialización puede convertirse en una herramienta importante para ganar competitividad.
Entre las alternativas se encuentran el fortalecimiento de los mercados concentradores, la organización de esquemas asociativos, el desarrollo de infraestructura de almacenamiento y la incorporación de canales de venta más directos.
Estas herramientas podrían permitir que los productores mejoren sus ingresos y que los consumidores accedan a precios más competitivos.
También representan oportunidades para empresas de logística, distribución y tecnología que ofrecen soluciones para el sector agroalimentario.
Una brecha que vuelve a poner el foco en la cadena comercial
Los datos de septiembre muestran que, pese a las diferencias entre productos, continúa existiendo una distancia significativa entre los valores recibidos por los productores y los precios que pagan los consumidores.
Para las economías regionales del NOA, el desafío no pasa solamente por producir más, sino también por mejorar las condiciones en las que esa producción llega al mercado.
Fortalecer la logística, ampliar los canales de venta y mejorar la eficiencia comercial será fundamental para que productores, comerciantes y consumidores puedan beneficiarse de una cadena alimentaria más competitiva.
Deja un comentario
Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *